
Como se paga na China
O comerciante mostra um QR, ou lê o QR que aparece no seu celular. Para o turista, basta vincular um cartão Visa, Mastercard, American Express, JCB ou Discover ao Alipay ou ao WeChat Pay. O comerciante recebe em yuan como sempre, e o cartão é cobrado em yuan.
Dá para pagar até US$ 5.000 por compra e US$ 50.000 por ano com cartão estrangeiro, segundo o governo chinês e o guia oficial de Xangai. O cartão vinculado serve só para pagar lojas: transferir para outra pessoa, mandar envelope vermelho ou carregar saldo não funciona. Hotéis de três estrelas ou mais e as atrações turísticas maiores também são obrigados a aceitar cartão internacional direto.
Dinheiro vivo quase não aparece. Nas duas viagens, não precisei.
Fontes oficiais: guia de pagamentos para visitantes (gov.cn) · meios de pagamento para estrangeiros (Xangai). Consultadas em 30/09/2026.
Antes de embarcar
Separe o passaporte, o chip do Brasil e uma hora com internet boa. São quatro passos, e todos dão para fazer ainda no Brasil.
Deixe o cartão pronto e com saldo
Eu uso o ether.fi Cash no modo Direct Pay, que gasta o saldo que já está na conta, sem dívida. Coloco reais por PIX no próprio app, e eles viram USDC na hora. Se você ainda não tem o cartão, peça pelo meu link de indicação e termine o cadastro no navegador antes de abrir o app. O guia do ether.fi explica por quê.
Resolva a internet e o SMS
Sem internet não tem QR, então isso vem antes de tudo. Eu compro o eSIM de dados no Trip.com; a configuração é simples e fica pronta em poucos minutos. No chip do Brasil, ative o roaming internacional só para SMS e deixe os dados desligados. É por SMS que chegam os códigos do banco, do Alipay e do WeChat, e assim você não paga pacote de dados caro da operadora.
Vincule o cartão no Alipay e no WeChat Pay
Baixe os dois apps, cadastre com o seu número do Brasil, adicione o cartão e faça a verificação do passaporte se o app pedir. Vale ter as duas prontas: quando uma recusa, a outra costuma passar.
Faça um pagamento pequeno e confira
No primeiro dia, pague algo barato pela carteira. Quando a compra liquidar, abra o app do cartão e veja quanto saiu em dólar e se o cashback entrou. Depois disso é só seguir a regra: QR até ¥200, cartão direto acima.
Antes de apertar pagar
Confira sempre
- Se a conta passa de ¥200 e dá para passar o cartão direto, passe.
- A cobrança tem que estar em yuan (CNY). Se oferecerem cobrar em dólar ou real, recuse.
- O nome do comerciante e o valor na tela batem com o que você está comprando.
- A outra carteira ou o segundo cartão está à mão, caso este recuse.
O progresso dos quatro passos fica só no seu navegador. Nada é enviado para a DLT Academy.
No dia a dia
Café, mercado, restaurante, lojinha: abro o Alipay ou o WeChat Pay, leio o QR do caixa ou mostro o meu. Com cartão estrangeiro, as carteiras não cobram nada até ¥200 por pagamento. Passou disso, cobram 3% sobre o valor inteiro, não só sobre o que passou. É um degrau: ¥200 sai de graça, ¥201 paga ¥6,03 de taxa.
| Pagamento na carteira | Taxa da carteira | Pago com o cartão direto |
|---|---|---|
| ¥150 | ¥0 | ¥0 |
| ¥200 | ¥0 | ¥0 |
| ¥201 | ¥6,03 | ¥0 |
| ¥256,84 (minha reserva no Trip.com) | ¥7,71 | ¥0 |
Por isso a conta grande vai no cartão direto. Separar compras diferentes é normal, mas picar uma conta só em vários pagamentos seguidos pode acionar o antifraude e travar a carteira na hora errada. O WeChat Pay tem ainda uma campanha para quem acabou de vincular o cartão: até ¥1.000 sem taxa nos primeiros 60 dias, com desconto de até ¥30 por pagamento.
Metrô: dá para comprar a ficha na máquina, usar um cartão de transporte ou gerar o QR de transporte no próprio Alipay ou WeChat Pay e passar direto na catraca. Eu uso o QR; é o mesmo app em todo lugar.
| Situação | Como eu pago |
|---|---|
| Café, metrô, mercado, restaurante até ¥200 | QR no Alipay ou no WeChat Pay |
| Hotel, trem, voo, passeio | Cartão direto no Trip.com |
| Loja com maquininha e conta acima de ¥200 | Cartão direto, cobrando em yuan |
| Conta alta num lugar que só aceita QR | Carteira mesmo, com os 3% (ou a alternativa do fim do guia) |
Fontes: regra de ¥200 e 3% no Alipay e no WeChat Pay (Yicai) · isenções do WeChat Pay (governo de Pequim, 26/03/2026). Consultadas em 30/09/2026. O metrô é experiência minha.
Hotel, trem e voo
Reservo no Trip.com e pago com o cartão, em yuan. Assim a conta grande não passa pela carteira e escapa dos 3%. Se o site oferecer cobrar em dólar ou em real, recuso.
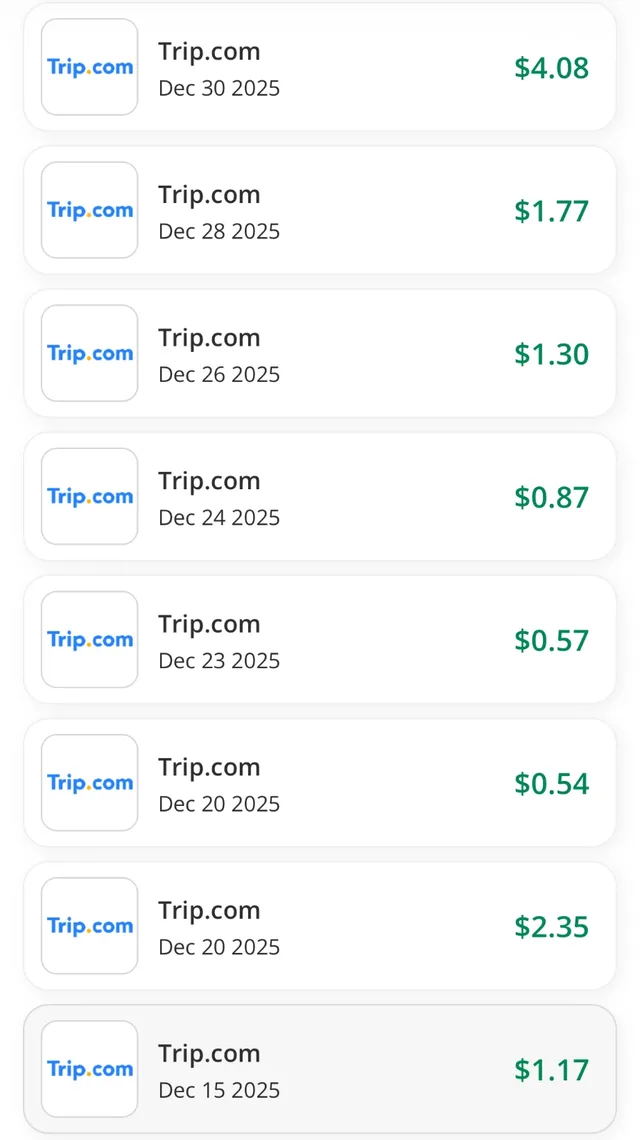
Para economizar mais: antes de reservar, entre no Trip.com pelo TopCashback, pelo navegador. Em 30/09/2026, a página do Trip.com no TopCashback mostrava 11% de volta em hotéis para clientes novos (8% para quem já tem conta), 2% em trens e 2,5% em ingressos; voos domésticos na China ficam de fora. Compras pelo app do Trip.com não contam, e o cashback vale sobre o preço sem taxas. Ele soma com os 3% do cartão, porque são recompensas diferentes. Mais detalhes no guia do TopCashback.
Compare com o ether.fi Travel: quem tem o ether.fi pode reservar hotel e voo pelo próprio app, com tarifa com desconto (o app fala em até 65%) e 5% de volta, somando os 3% do cartão e 2% de bônus. Pelo Trip.com com TopCashback, podem voltar até 14% num hotel para cliente novo. Faço a mesma busca nos dois e fico com o menor preço final, já descontado o que volta.
Antes de fechar o trem-bala, olhe o voo: em muitos trajetos, o site da própria companhia low-cost (a Spring Airlines é um exemplo) sai mais barato que o trem de alta velocidade, e costuma ter promoção de mala. Vale tanto na China quanto de fora, antes de embarcar. Compare o preço final, não a tarifa anunciada: some a mala despachada, que nas low-cost é cobrada à parte e costuma custar menos se comprada junto com a passagem; o transporte até o aeroporto, que muitas vezes fica longe do centro; e o tempo de chegar cedo, já que o trem sai e chega no centro da cidade. Se o site aceitar o seu cartão, pague com ele em yuan e recuse a conversão para dólar ou real; se só oferecer Alipay ou WeChat Pay, lembre que acima de ¥200 entram os 3%. Voo doméstico fica fora do cashback do TopCashback, então compare já sem ele.
Minhas compras reais
Três comprovantes do app do ether.fi, de 28 e 30 de setembro de 2026. Tirei os dados do cartão e os IDs das transações.
| Compra | Como paguei | Valor | Cobrado | Câmbio implícito | Cashback |
|---|---|---|---|---|---|
| Trip.com · 28/09 | Cartão direto | ¥256,84 | US$ 38,83 | 6,614 | US$ 1,16 |
| Trip.com · 28/09 | Cartão direto | ¥164,00 | US$ 24,79 | 6,616 | US$ 0,74 |
| Pagamento via Alipay · 30/09 | QR, cartão vinculado | ¥15,49 | US$ 2,34 (pendente) | 6,620 | US$ 0,07 (pendente) |
Câmbio implícito = yuan ÷ dólar cobrado. A compra no Alipay ainda estava pendente; o valor final sai na liquidação.
No dia 28, o dólar fechou a ¥6,7128 no câmbio da China continental. Por essa cotação, as duas reservas custariam US$ 62,69. Paguei US$ 63,62 e voltaram US$ 1,90.
+1,5%
Câmbio acima do comercial
2 compras liquidadas · 28/09/2026
3%
Cashback de volta
US$ 1,90 sobre US$ 63,62
−1,5%
Custo final contra o comercial
Antes do PIX
O +1,5% bate com o que o ether.fi publica: uma cotação base de cerca de 1% acima do comercial, mais uma margem de 0% a 0,5% no nível Core. Os 3% de cashback cobrem isso e sobra. Somando os 0,5% + R$ 0,10 do PIX, a conta fecha perto de 1% abaixo do câmbio comercial. Não paguei IOF nem no PIX nem nas compras. No Alipay, a compra entrou como "Alipay*Programming", com código de categoria 7372, que não está na lista de exclusões, por isso também rendeu cashback.
Configure o cashback para cair em USDC. Por padrão ele vem em ETHFI, o token do ether.fi, que oscila de preço. O atendimento do ether.fi me confirmou que dá para trocar para USDC, e aí o que volta fica em dólar.
Câmbio de referência: fechamento do yuan em 28/09/2026 às 16h30 (FX168). Fontes do ether.fi: tarifas e cotação base · margem por nível · categorias sem cashback · PIX (01/04/2026) · cashback. Consultadas em 30/09/2026.
Comparação: ether.fi, ARQ, Revolut, Wise, Nomad e cartão de banco
Somei tudo o que sai do bolso desde os reais: colocar dinheiro no cartão, IOF, câmbio na compra em yuan e o cashback que volta. A régua é o câmbio comercial do dia. ether.fi e ARQ entram com o câmbio que medi nas minhas compras; os outros, com as tarifas publicadas em 30/09/2026.
Quanto você economiza em cada caso
As mesmas compras em cada cartão: as quatro que eu fiz (as três acima e uma no Alipay com o ARQ, somando ¥454,93) e uma viagem de ¥10.000.
| Cartão | Minhas 4 compras (¥454,93) | Viagem de ¥10.000 | Economia na viagem, contra o cartão de banco |
|---|---|---|---|
| ether.fi Cash | R$ 346,38 | R$ 7.611,84 | R$ 684,50 |
| ARQ Global | R$ 352,39 | R$ 7.746,02 | R$ 550,31 |
| Revolut Standard | R$ 350,64 (dentro da cota) | R$ 8.039,44 | R$ 256,90 |
| Wise | R$ 365,26 | R$ 8.028,89 | R$ 267,45 |
| Nomad | R$ 370,17 | R$ 8.136,79 | R$ 159,54 |
| Cartão de banco | R$ 377,43 | R$ 8.296,34 | — |
No câmbio comercial de 30/09/2026 (US$ 1 = R$ 5,1681 e ¥6,7053), as 4 compras dariam R$ 350,64 e a viagem, R$ 7.707,49. Revolut na viagem: os primeiros R$ 1.000 do mês sem custo e o resto com 1,4% + IOF. Cartão de banco com spread de 4%.
Numa viagem de ¥10.000, o ether.fi sai quase R$ 700 mais barato que um cartão de banco, e R$ 134 mais barato que o ARQ, que é o segundo colocado.
O teste lado a lado: ether.fi e ARQ no Alipay
No dia 30, paguei duas compras pequenas pelo Alipay, uma com cada cartão. As duas ainda estavam pendentes quando anotei.
| Cartão | Compra | Cobrado | Câmbio | Contra o comercial (¥6,7053) | Cashback |
|---|---|---|---|---|---|
| ether.fi Cash (Core) | ¥15,49 | US$ 2,34 | 6,620 | +1,29% | 3% |
| ARQ (cartão Global, Standard) | ¥18,60 | 2,77 USDc | 6,7148 | −0,14% | Nenhum no Standard |
No câmbio puro, o ARQ ganha: cobrou praticamente a cotação comercial. Quando o cashback entra na conta, o ether.fi passa na frente.
Reais → dólar → yuan, ou reais → yuan?
Há três caminhos para o seu real virar yuan. Dá para formar saldo em dólar (ou USDC) e deixar o cartão converter para yuan na compra. Dá para converter reais direto em yuan no app e guardar saldo em yuan. E há cartões que debitam reais e convertem na hora da compra. Sempre que uma instituição brasileira converte reais em moeda estrangeira, entra IOF de 3,5%, a não ser que ela isente (a Revolut isenta dentro da cota do plano). No ether.fi e no ARQ, o real vira USDC ou USDc, e hoje não há IOF nessa conversão.
Cada tarifa, cartão por cartão
| Cartão | Entrada dos reais | IOF | Conversão até o yuan | Cashback e faixas |
|---|---|---|---|---|
| ether.fi Cash (Core) | PIX → USDC: 0,5% + R$ 0,10 | 0% | Câmbio-base de cerca de 1% + margem de 0% a 0,5%. Medi +1,29% | Core: 3% até US$ 2.000 no mês, 1% até US$ 3.000, 0,5% acima. Cada US$ 1 gasto vale 1 ponto: com 5 mil pontos no mês vira Luxe (3% até US$ 10.000, margem de câmbio até 0,25%); com 25 mil, Pinnacle (3% até US$ 50.000, sem margem). Dá para receber em USDC ou em ETHFI |
| ARQ Global (Standard) | Reais → USDc: 0,5% | 0% | Taxa da Mastercard, sem tarifa do ARQ. Medi −0,14% | Nenhum no Standard. Premium: 1% e Prestige: 2% nos primeiros US$ 500 |
| Revolut Standard | Sem tarifa até R$ 1.000 no mês com reais; acima, 1,4% | Isento dentro da cota; acima, 3,5% | Dólar → yuan: grátis em dia útil até R$ 10.000 no mês; +1% no fim de semana; +0,5% acima de R$ 10.000 | Nenhum |
| Wise | Reais → yuan ou dólar: 0,67% de tarifa | 3,5% | Dólar → yuan: 0,32%. O cartão brasileiro recusa pagar direto dos reais | Nenhum |
| Nomad | Reais → dólar: 2% no nível 1 do Nomad Pass, até 1% no nível 5 | 3,5% | Taxa da Visa, sem margem da Nomad | Pontos do Nomad Pass, fora da conta |
| Cartão de crédito de banco | Spread do banco sobre o dólar. O Nubank Ultravioleta anuncia 3,5% como spread reduzido; usei 4% | 3,5% | Bandeira converte yuan → dólar; o banco, dólar → real | Depende do cartão |
Tarifas da Wise na cotação consultada em 30/09/2026: R$ 1.000 viram R$ 959,96 convertidos (IOF de R$ 33,60 + tarifa de R$ 6,44). Na Revolut, a isenção de IOF vale dentro da cota do plano.
Quanto sai ¥1.000 em cada rota
¥1.000 custam R$ 770,75 no câmbio comercial de 30/09/2026. A primeira coluna é o melhor caso; a segunda mostra o que acontece quando a cota grátis ou a faixa boa acaba.
| Cartão · rota | Melhor caso | Fora da cota ou da faixa |
|---|---|---|
| ether.fi · reais → USDC → yuan (única rota) | −1,23% R$ 761,27 · até US$ 2.000 no mês | +0,80% a +1,30% só na fatia entre US$ 2.000 e 5.000 Com US$ 5.000 gastos no mês, vira Luxe e volta a 3% até US$ 10.000. No mês inteiro, fica entre −1,22% e +0,16% |
| ARQ · reais → USDc → yuan (única rota) | +0,50% R$ 774,60 | +0,50% Sem cota: o custo não muda |
| Revolut · reais → yuan na hora ou antes | 0% R$ 770,75 · dentro de R$ 1.000 no mês | +4,95% R$ 808,89 · 1,4% + IOF |
| Revolut · reais → dólar → yuan | 0% em dia útil +1,00% no fim de semana | +4,95% em dia útil +6,00% no fim de semana |
| Wise · reais → yuan antes | +4,17% R$ 802,89 | +4,17% Sem cota: o custo não muda |
| Wise · reais → dólar → yuan | +4,50% R$ 805,46 | +4,50% |
| Wise · reais → yuan na hora | Recusada O cartão brasileiro não converte reais na compra | — |
| Nomad · reais → dólar → yuan (única rota) | +4,54% R$ 805,70 · nível 5 do Nomad Pass | +5,57% R$ 813,68 · nível 1, onde todo mundo começa |
| Cartão de banco · reais → yuan na hora | +7,12% R$ 825,65 · spread de 3,5% | +7,64% R$ 829,63 · spread de 4% |
Pagar mais de ¥200 pela carteira soma 3% em qualquer cartão.
Na Wise e na Revolut, converter reais direto para yuan sai mais barato que passar pelo dólar. Na Wise, o cartão emitido no Brasil nem converte reais na hora: sem saldo na moeda, a compra é recusada. A Nomad só tem a rota pelo dólar, com IOF e 2% de conversão para quem está começando no Nomad Pass. O cartão de banco é o mais caro de todos.
Fora das cotas grátis, a ordem é esta: ether.fi (−1,23%), ARQ (+0,50%), Wise (+4,17%), Revolut (+4,95%), Nomad (+5,57%) e cartão de banco (+7,64%). Dentro da cota de R$ 1.000 do mês, a Revolut sobe para segundo, com 0%.
O ether.fi no mês inteiro, com a subida de nível
No ether.fi, cada US$ 1 gasto no cartão vale 1 ponto, e o nível sobe sozinho. No Core, o cashback de 3% vai até US$ 2.000 no mês e depois cai para 1% e 0,5%. Com 5 mil pontos (US$ 5.000 gastos), você vira Luxe, que dá 3% até US$ 10.000 e cobra menos no câmbio. Somando o mês inteiro, com o câmbio que medi e o PIX:
| Gasto no mês | Nível no fim do mês | Cashback médio | ether.fi no total | ARQ |
|---|---|---|---|---|
| US$ 2.000 | Core | 2,98% | −1,22% | +0,50% |
| US$ 3.000 | Core | 2,32% | −0,55% | +0,50% |
| US$ 5.000 | Luxe | 1,62% | +0,16% | +0,50% |
| US$ 10.000 | Luxe | 2,29% | −0,54% | +0,50% |
| US$ 25.000 | Pinnacle | 1,44% | +0,30% | +0,50% |
O pior ponto é logo antes de subir para o Luxe, perto de US$ 5.000, e mesmo ali o ether.fi fica abaixo do ARQ. Os pontos zeram todo mês. Também dá para chegar ao Luxe com US$ 15.000 de saldo, com 30 mil ETHFI em staking ou pagando US$ 199 por ano.
O que cada nível dá além do cashback
Subir de nível mexe em mais coisa que o cashback, e alguns benefícios pesam para quem viaja:
| Benefício | Core | Luxe | Pinnacle |
|---|---|---|---|
| Como chegar | Grátis | 5 mil pontos no mês, US$ 15.000 de saldo, 30 mil ETHFI em staking ou US$ 199/ano | 25 mil pontos no mês, US$ 100.000 de saldo, 150 mil ETHFI ou US$ 999/ano |
| Cashback de 3% | Até US$ 2.000 no mês | Até US$ 10.000 | Até US$ 50.000 |
| Margem de câmbio | 0% a 0,5% | 0% a 0,25% | Nenhuma |
| ether.fi Travel (hotéis e voos no app) | 5% de volta (3% do cartão + 2% de bônus) e tarifas com desconto | 5%, enquanto estiver na faixa de 3% | 5%, enquanto estiver na faixa de 3% |
| eSIM global | Incluído | Incluído | Incluído |
| Salas VIP de aeroporto | Acesso pelo benefício Visa, em expansão a partir de outubro | 2 acessos grátis em salas premium | Ilimitadas |
| Fila rápida no aeroporto | — | Nos aeroportos participantes | Não aparece na comparação |
| Saque em caixa eletrônico | Com tarifa | Com tarifa | Grátis, até 10 por mês |
| Desconto em IA, streaming, delivery | — | 10%, até US$ 10/mês | 20%, até US$ 20/mês |
| Cartões | 1 virtual; físico grátis, paga o frete | 2 virtuais; físico de metal grátis, com frete incluído | 10 virtuais; físico de metal grátis, com envio expresso incluído |
| Atendimento | Padrão | Padrão | Gerente dedicado no Telegram e no WhatsApp |
Página de comparação, página do Core, central de ajuda e tela do app do ether.fi, consultadas em 30/09/2026. A página de comparação cita a "fila rápida" só no Luxe. O eSIM aparece nos benefícios do Core; os detalhes (países e dados) ficam no app.
A tabela de custo só leva em conta cashback e câmbio, porque são os únicos que viram dinheiro em toda compra. Os outros benefícios dependem de como você usa:
- Já no Core, de graça, vêm 5% no ether.fi Travel, eSIM global e sala VIP pelo benefício Visa. Nenhum outro cartão da comparação traz isso no plano grátis.
- Quem chega ao Luxe com o próprio gasto da viagem (US$ 5.000 no mês) ganha, naquele mês, 2 acessos a salas VIP premium, fila rápida no aeroporto e desconto em assinaturas.
- No Pinnacle, o saque fica grátis (até 10 por mês).
- Vale pagar os US$ 199 do Luxe? Começar o mês já no Luxe rende até uns US$ 72 a mais de cashback num mês de gasto acima de US$ 5.000, e perto de US$ 48 com US$ 4.000. Num mês só de viagem, isso não paga a anuidade; em três ou quatro meses de gasto alto, somando os descontos e as salas VIP, paga.
Fontes oficiais: níveis e pontos (15/09/2026) · sistema de pontos · comparação de níveis · benefícios por nível · benefícios do Core · ether.fi Travel. Consultadas em 30/09/2026.
Simulador
Quanto a sua viagem custa em cada cartão?
Coloque quanto você pretende gastar na China. O simulador usa o caminho mais barato de cada cartão e mostra, em reais, cada tarifa que entra.
Ajustar tarifas e câmbio (opcional)
Premissas conferidas em 30/09/2026. Câmbios comerciais de 30/09/2026; troque pelos de hoje. O cashback do ether.fi entra pelo valor em dólar, como fica quando você recebe em USDC. O nível sobe sozinho com os pontos do cartão (US$ 1 = 1 ponto) e vale para o gasto depois da subida. Salas VIP, saques e descontos de nível aparecem na linha do ether.fi, mas não entram no valor. Na Revolut, o IOF só entra fora da cota. Todos no plano gratuito; ARQ Premium e Prestige ficam de fora.
No câmbio comercial, o gasto sai por R$ 0.
Os cartões aparecem do mais barato para o mais caro. A barra mostra quanto cada um custa a mais que o primeiro.
Informe o gasto para ver a comparação.
Nada do que você digita sai do seu navegador.
Os planos pagos do ARQ
O ARQ só dá cashback nos planos pagos: 1% no Premium (US$ 6,99 por mês) e 2% no Prestige (US$ 19,99 por mês), nos primeiros US$ 500 do mês e 0,5% depois. Só pelo cashback, a mensalidade se paga a partir de uns US$ 900 (Premium) ou US$ 2.500 (Prestige) gastos no mês. O Premium também dá até 500 USDc de saque grátis por mês.
Um risco no horizonte: o governo estuda cobrar IOF de até 3,5% na compra de stablecoins, o que atingiria o ether.fi e o ARQ. Em 30/09/2026, era proposta, não regra. Se virar regra, ether.fi e ARQ sobem uns 3,5 pontos na comparação.
Fontes: ARQ: cartão Global sem IOF · ARQ: 0,5% na formação do saldo · ARQ: cashback dos planos · ARQ Premium · ARQ Prestige · Revolut Standard · Revolut: cotas com spread zero e isenção de IOF · Wise: tarifas · Wise: cartão brasileiro e IOF · Nomad: tarifas · Nomad Pass: conversão por nível · Nomad: IOF · Nomad: compras em outras moedas · Nubank Ultravioleta: spread · fechamento do yuan em 30/09/2026. Consultadas em 30/09/2026.
Quando dá errado
- O cartão não vincula. O emissor ou o tipo de cartão pode não ser aceito pela carteira. Tente na outra carteira ou vincule o segundo cartão.
- A carteira pede o passaporte. É uma checagem separada do cadastro. Faça com calma e com internet boa, de preferência antes da viagem.
- O QR do comerciante recusa cartão estrangeiro. Alguns códigos, principalmente de vendedores pessoa física, só recebem de conta chinesa. Peça para ele ler o seu código de pagamento ou tente a outra carteira.
- Apareceu uma taxa inesperada. O pagamento passou de ¥200. Na próxima conta grande, use o cartão direto.
- O valor no app do cartão mudou. O pendente é uma prévia; o câmbio final é o da liquidação, um ou dois dias depois.
- O código por SMS não chega. Confira se o roaming de SMS do chip do Brasil está ativo. O eSIM de dados não recebe SMS.
Plano B
O que eu levo sempre
A outra carteira, com o cartão já vinculado, e um segundo cartão de outra bandeira para quando o primeiro for recusado. O meu é o ARQ, que é Mastercard, enquanto o ether.fi é Visa. Dinheiro vivo não entrou no meu plano B, porque quase ninguém usa.
Veredito
Na China, a economia vem mais de pagar cada coisa pelo caminho certo do que de achar o cartão perfeito: QR até ¥200, cartão direto acima disso.
Com o ether.fi nos dois caminhos, minhas compras saíram cerca de 1% abaixo do câmbio comercial, já contando o PIX. É o cartão que eu uso e o que eu recomendo. O ARQ teve o câmbio mais limpo e ficou em segundo. A Revolut só empata no zero dentro da cota pequena, e Wise, Nomad e cartão de banco pagam IOF e ficam de 4% a 8% acima do comercial.
O que eu uso na China
O ether.fi para comprar, no QR e no cartão direto. O ARQ como segundo cartão, de outra bandeira.
Pedir o ether.fi pelo navegador → Abrir o ARQ como segundo cartãoLinks de indicação. A condição para contas novas aparece na página de cadastro e muda. No ether.fi, termine o cadastro no navegador antes de abrir o app.
Alternativa: saldo no Alipay pela Remessa internacional
Para uma conta alta num lugar que só aceita QR, dá para pagar com saldo do Alipay em vez do cartão. A taxa de 3% só vale para o que é pago com cartão estrangeiro, então o saldo passa livre em qualquer valor: o limite de ¥200 é regra do cartão, não do saldo. Se o saldo não cobrir a conta toda, a parte que sair do cartão volta a ter os 3%. O saldo entra pela Remessa internacional (Cross-border Remittance) do próprio Alipay, que manda reais do Brasil para a sua conta pelo Panda Remit, pagando por PIX, de R$ 100 a R$ 30.000 por envio.
Em 30/09/2026, o Panda Remit zerava a tarifa e dava câmbio de novo usuário: R$ 1.000 viravam ¥1.320,30, com R$ 35 de IOF, ou seja, R$ 1.035 no total e R$ 0,7839 por yuan. Isso dá R$ 783,91 para cada ¥1.000, 1,71% acima do câmbio comercial. Nas remessas seguintes, o câmbio cai de ¥1,3203 para ¥1,2727 por real e entra a tarifa de R$ 12,99, além do IOF: R$ 823,44 para cada ¥1.000, 6,84% acima do comercial. Mande só o que vai gastar, porque o que sobrar fica no Alipay.
Compensa trocar o cartão pelo saldo?
Com o ether.fi, não. O limite de ¥200 vale por pagamento: até ele, o cartão não tem taxa e sai bem mais barato que o saldo. Acima dele, mesmo pagando os 3% do Alipay, o cartão empata com a primeira remessa e ganha folgado das seguintes. Numa conta de ¥1.000 paga por QR:
| Como paga | Custo em reais | Sobre o comercial |
|---|---|---|
| ether.fi + 3% do Alipay | R$ 784,11 | +1,73% |
| Saldo · 1ª remessa, com o desconto | R$ 783,91 | +1,71% |
| Saldo · remessas seguintes | R$ 823,44 | +6,84% |
Com o desconto de novo usuário, a diferença é de R$ 0,20 a cada ¥1.000, e você ainda adianta o dinheiro e o IOF antes de gastar. Sem o desconto, o saldo sai R$ 39,33 mais caro a cada ¥1.000. Por isso, no meu caso, a conta alta vai no cartão mesmo.
Câmbio comercial de 30/09/2026 (R$ 770,75 por ¥1.000); o ether.fi com cashback de 3%, que no Core vai até US$ 2.000 no mês. Fontes: telas da Remessa internacional e do Panda Remit no meu Alipay (30/09/2026) · Wise: a taxa do Alipay só incide sobre o que é pago com cartão · Panda Remit: Brasil para a China · IOF em remessas em 2026 (Safra).
Fontes e escopo
Regras de Alipay, WeChat Pay e ether.fi conferidas em 30/09/2026. Câmbio de referência: fechamentos de 28 e 30/09/2026.
- Governo da China: guia de pagamentos para visitantes
- Governo de Xangai: meios de pagamento para estrangeiros
- Governo de Pequim: isenções do WeChat Pay para cartão estrangeiro
- Yicai: regra de ¥200 e 3% no Alipay e no WeChat Pay
- Alipay: recarga com cartão internacional · Wise: Alipay e cartão estrangeiro · fim do Tour Card
- FX168: fechamento do yuan em 28/09/2026
- ether.fi: PIX · cashback · câmbio · exclusões
Os comprovantes, o setup, o eSIM do Trip.com, o roaming só de SMS, o metrô, o custo do PIX na prática e a ausência de IOF são experiência minha, com a minha conta, no nível Core. As colunas de Revolut, Wise, Nomad e cartão de banco são simulações com as tarifas publicadas. Taxas, limites, campanhas e elegibilidade mudam: a tela do app é a referência final.